炒股就看金麒麟分析师研报配资查询支持APP吗,权威,专业,及时,全面,助您挖掘潜力主题机会!
北京时间今天凌晨结束的9月FOMC上,美联储如期加息25bp,将基准利率升至3.75%~4%,是继2023年7月加息周期结束、2024年9月开启降息和2025年9月继续降息三次后,美联储的首次加息。
我们最早在7月FOMC点评中就提出,当前环境和1997年“预防式加息”有类似之处,8月Jackson Hole沃什转鹰后又提示,从维护美联储信誉角度,9月最好加息。
加息后,美元站上100、10年美债小幅走高至5%,黄金微跌,美股科技微跌、传统股票因受利率影响更大跌幅更多,如地产银行。市场整体反应不大,更多在敏感的美元和传统股票上,这与我们在中提示一致:短暂的加息或降息更多是提前计入,除非连续加息(三次甚至以上)。市场的问题往往是事前因为害怕加息的影响而回避加息问题不做准备,却又在看到加息无可避免后过度担心加息后的冲击。实际上,我们认为加息不是坏事,不加息也未必是好事。
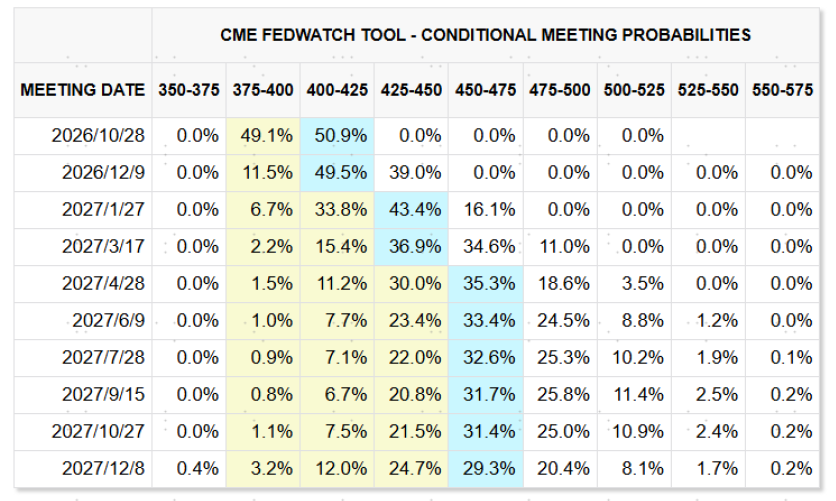
图表:会议后CME利率期货仍隐含年内再加息1次预期
资料来源:CME,中金公司研究部
那么,走到这一步后,市场关注的焦点在于,美联储加息一次够吗?对市场后续有和影响?我们在本文中将聚焦于此做出分析。
此次加息的特点:高度预期的加息,中性加息
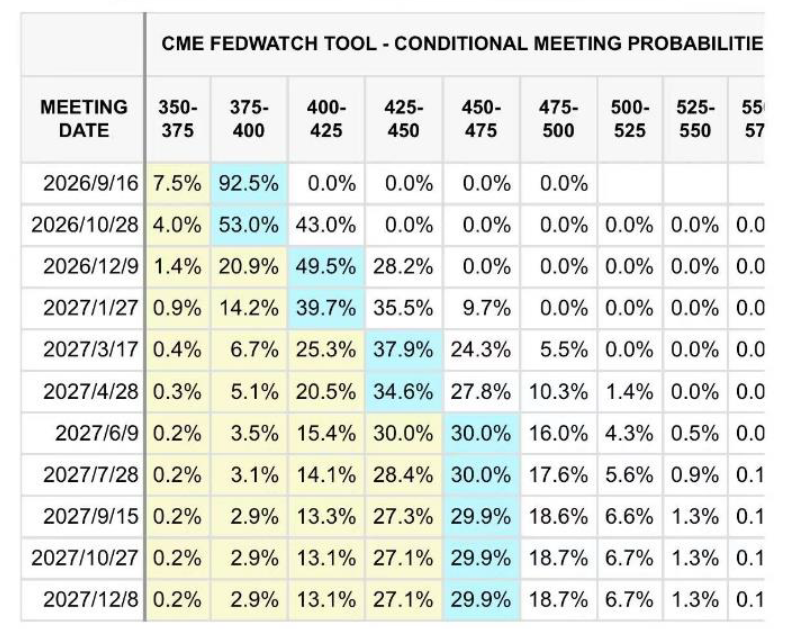
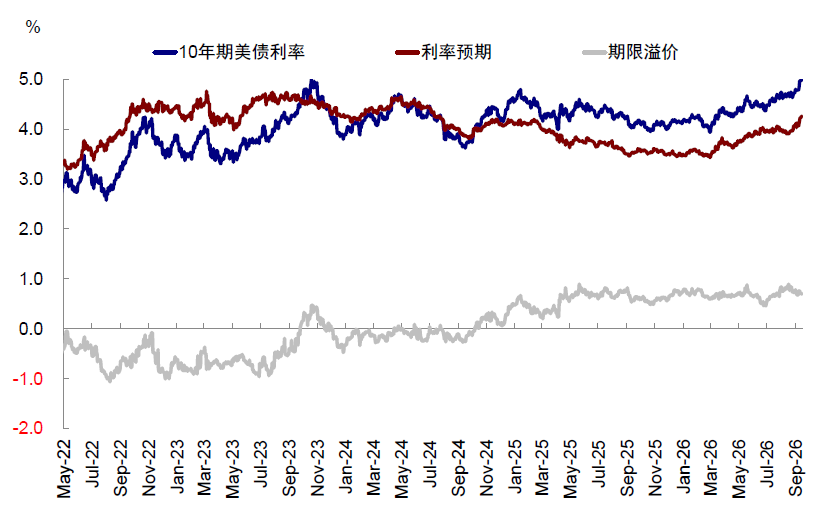
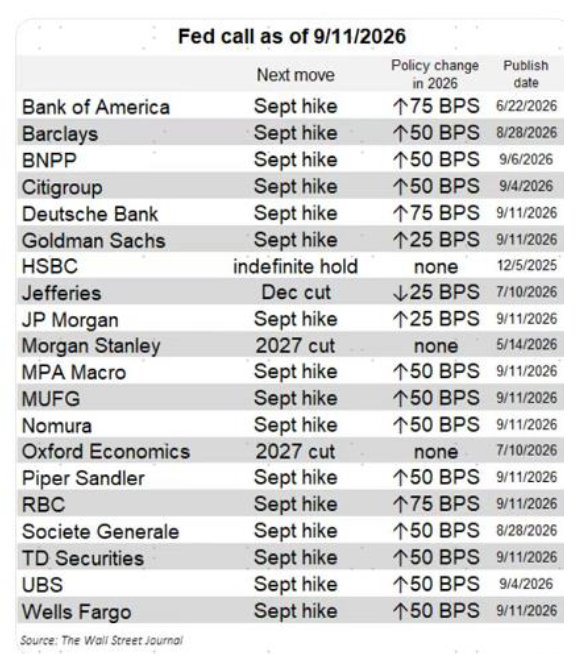
首先,此次加息是一次高度预期的加息:1)CME利率期货隐含的9月加息概率已高达93%;2)5%的10年美债扣掉70bp的期限溢价,余下4.3%的利率预期隐含了至少两次加息;3)主要华尔街投行都预计9月加息。
图表:会议前CME利率期货隐含9月加息概率高达93%
资料来源:CME,中金公司研究部
图表:当前5%的美债利率隐含70bp的期限溢价,余下4.3%的利率预期隐含至少两次加息
资料来源:Bloomberg,中金公司研究部
图表:会议前主要华尔街投行都预计9月加息
资料来源:The Wall Street Journal,Nick Timiraos,中金公司研究部
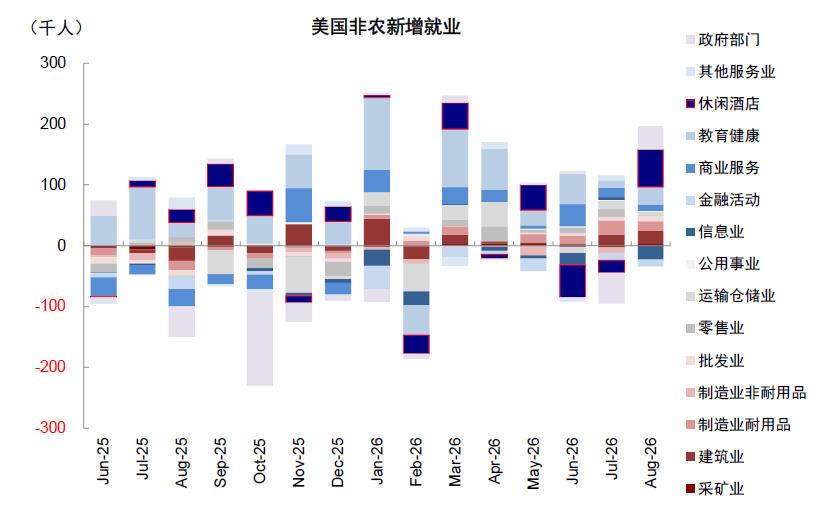
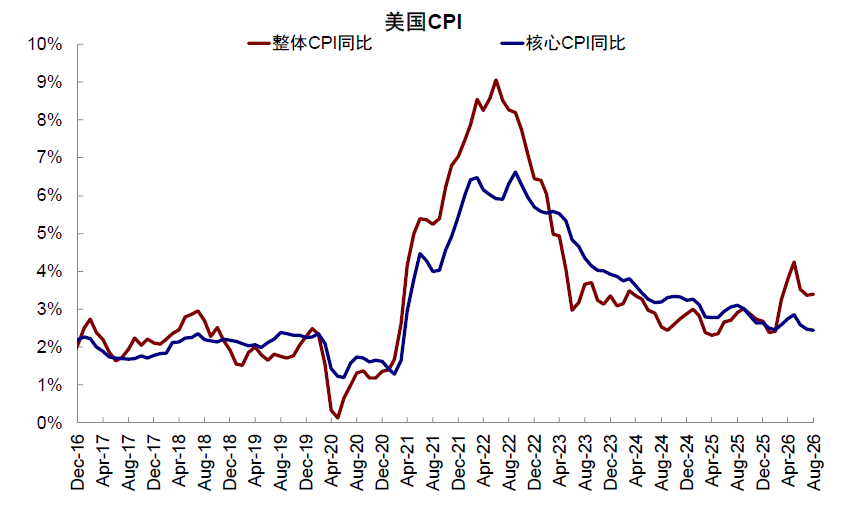
其次,这是一次整体中性加息:1)加息25bp,完全符合市场预期,沃什表态维持与上次基调一致。8月Jackson Hole沃什转鹰后,8月非农、PPI和CPI又接连超预期,迫使沃什兑现鹰派承诺。对沃什而言,此次加息已是“箭在弦上不得不发”。沃什此次讲话与8月Jackson Hole会议表态基本一致:重点强调当前的通胀水平依然高于目标,且美联储的工作重心仍是价格稳定。
图表:8月非农新增就业16.2万大超预期
资料来源:Haver,中金公司研究部
图表:8月整体CPI符合预期,但核心CPI环比超预期,导致核心CPI同比几乎持平上月
资料来源:Haver,中金公司研究部
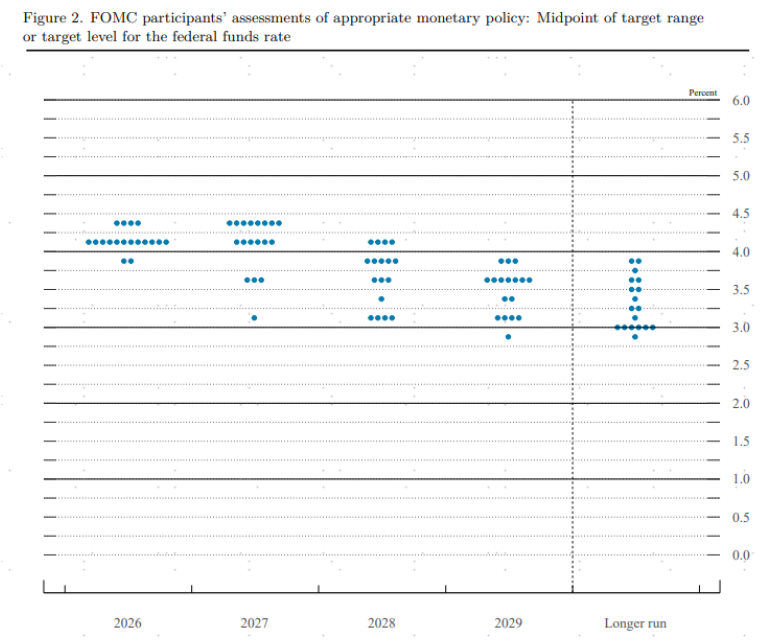
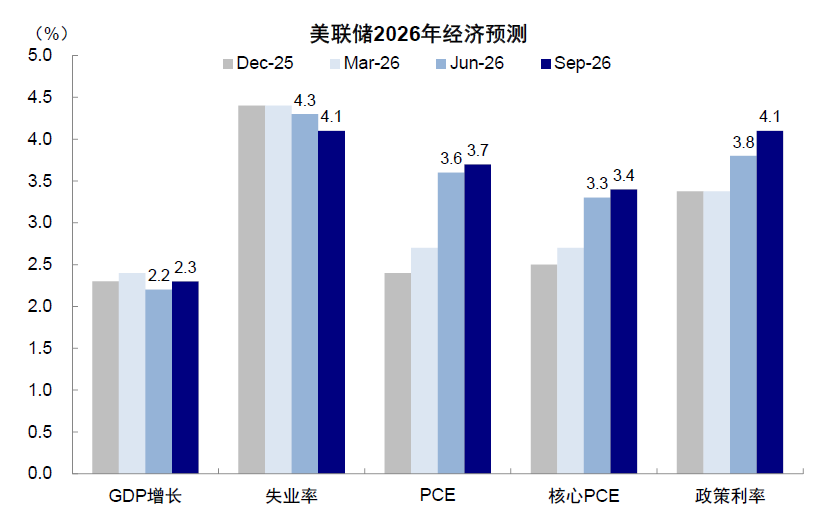
2)“点阵图”预计2026年还有一次加息,2027年持平,部分缓解市场对超预期鹰派的担忧。虽然点阵图的参考意义因沃什拒绝给出自己的预测而大打折扣,但依然是一个市场关注的参照。剩余18名委员的利率预测中值显示,2026年利率“中位数”升至4.125%,较6月“点阵图”的中位数3.875%多出一次加息预期,意味年内预期还有一次加息,这个与市场广泛预期的加息两次一致;2027年中位数持平,这少于CME利率期货此前预期的总计4次加息。
图表:点阵图2026年利率中位数4.125%,隐含年内还有1次加息,2027年持平
资料来源:美联储,中金公司研究部
图表:9月会议上美联储上调2026年通胀和增长预测、下调失业率预测
资料来源:美联储,中金公司研究部
美联储加息一次够吗?不存在连续且大幅加息的基础,除非油价失控
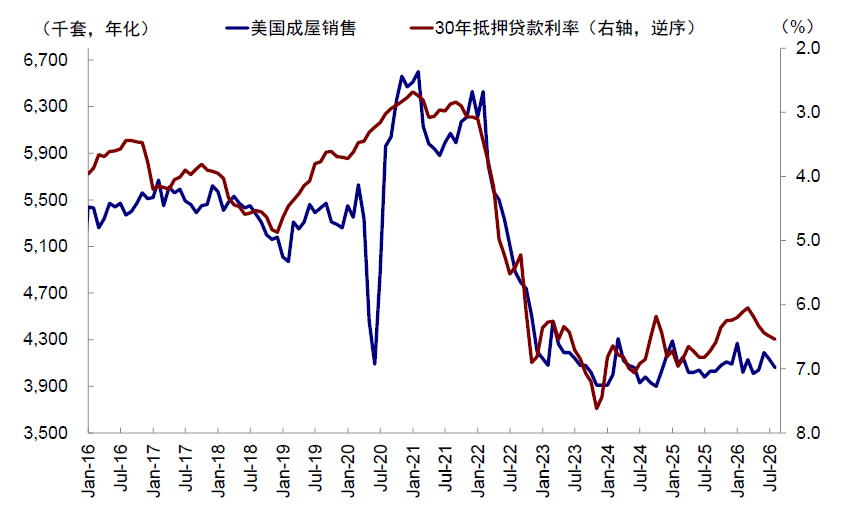
在这次已经高度预期的加息之后,美联储是否会连续且大幅加息?从本次会议的表态及当前基本面角度看,不存在连续且大幅加息的基本面基础(三次甚至以上),除非后续油价失控。高利率本身也将逐步传导到金融条件,从而抑制经济增长,这成为阻碍继续大幅加息的“反身性”因素,如当前美国30年抵押贷款利率已经逼近7%。
首先,从本次会议沃什的表态来看,沃什依然回避对未来利率走势做出前瞻指引,在新闻发布会上的基调也是延续Jackson Hole会议上认为美联储工作重心依然是价格稳定的表态,并没有太多超预期的鹰派内容[1]。
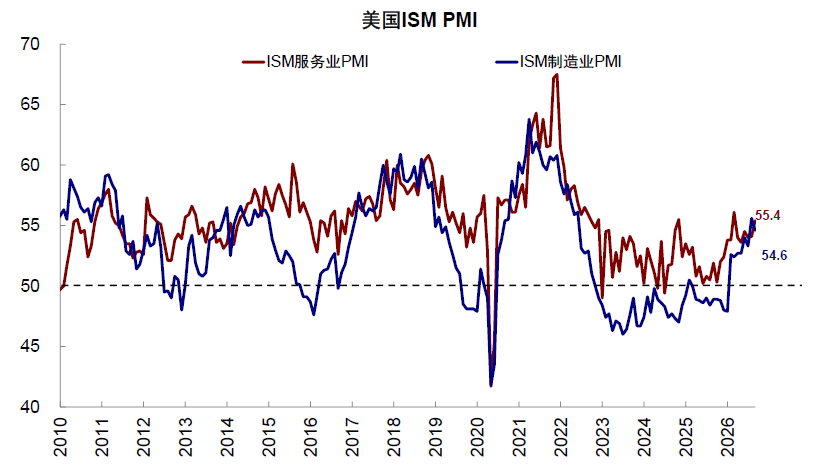
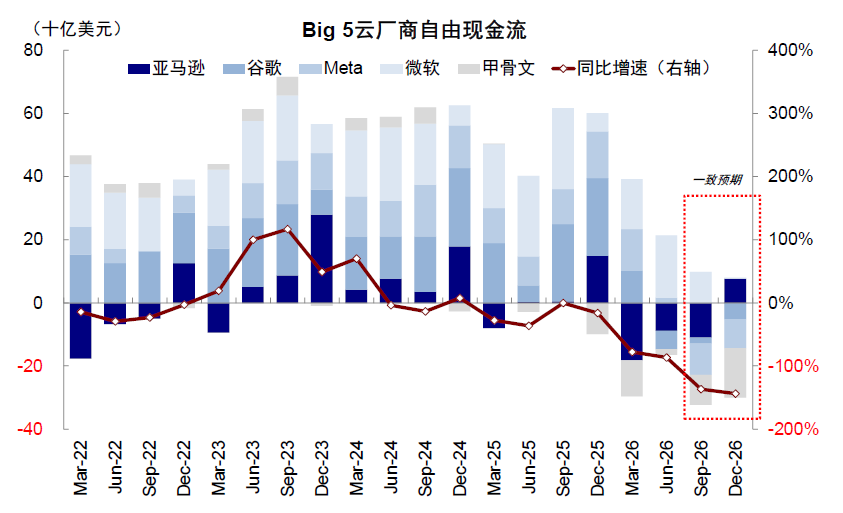
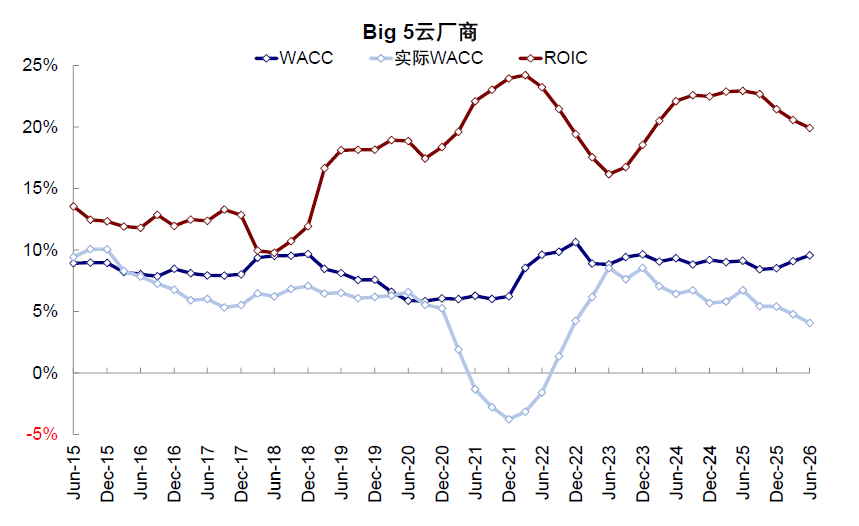
其次,从美国自身经济基本面角度,高利率也会对传统需求形成抑制,甚至压制AI投资,阻碍美联储连续加息,形成利率的“反身性”。目前美国经济K型分化,当前利率走高将反过来压制传统需求,从“反身性”角度抑制大幅加息。事实上,美国传统需求已受到高利率的抑制,尤其是利率敏感的地产和投资。8月ISM制造业PMI从7月高点55.6回落至54.6,成屋销售也在高利率抑制下再度回落。作为重要增长引擎的AI,由于龙头ARR的放缓和自由现金流逐步开始转负,对外部融资依赖度也在增加。在需求侧面临瓶颈的背景下,如果融资成本大幅抬升,也将削弱资本开支的意愿,进而影响整体增长。换言之,加息反而导致无法加息太多。
图表:8月美国ISM制造业PMI回落至54.6
资料来源:Haver,中金公司研究部
图表:近期利率的走高推动地产数据再度回落
资料来源:Haver,中金公司研究部
图表:除微软、Meta外的云厂商二季度自由现金流已经转负
资料来源:FactSet,中金公司研究部
图表:当前云厂商19.9%的加权ROIC高于WACC的9%
资料来源:FactSet,中金公司研究部
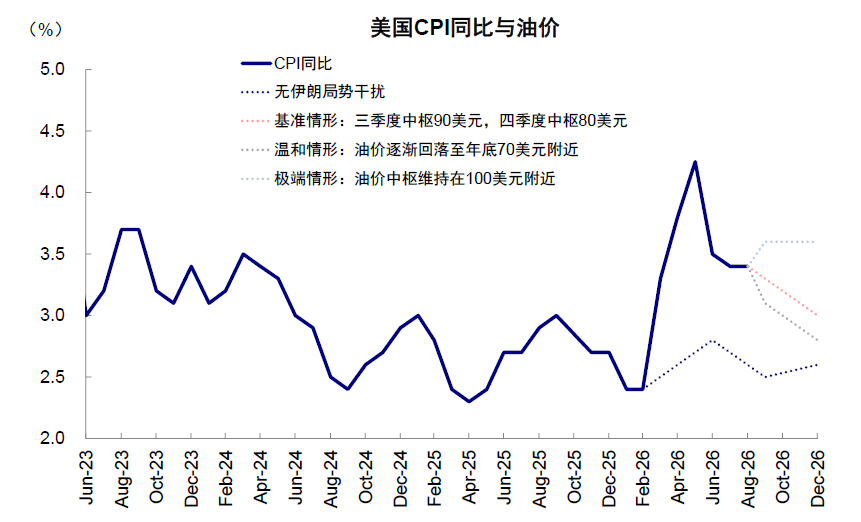
除非油价大幅失控。我们测算,若油价中枢维持在100美元以上甚至更高,那么CPI将无法继续走低,将给美联储带来更大压力,这也同样会给11月将面临中期选举的特朗普更大压力。我们测算,若油价三四季度中枢降至80美元,CPI同比会在年底回落至3.0%左右。
图表:我们预测若油价中枢不超过100美元,美国CPI同比年底大概率回落
资料来源:Haver,中金公司研究部
加息对市场影响?短暂加息往往是提前计入,市场通常“反着走”
我们此前多次提示,对市场而言,此次加息未必是坏事,而不加息未必是好事。
短暂的预防式加息,在“满足”市场对重塑美联储和美债信任需要的同时,影响更多是提前计入预期,所以市场往往“反着走”,兑现时反而是美债利率的高点和美股的低点,1997年格林斯潘加息一次如此,2024-2025的短暂降息同样也是如此。相反,只有持续大幅加息才会通过提高融资成本和收紧金融流动性对实际增长和金融市场造成更长期和大幅的冲击,典型如2022年俄乌冲突后为应对高通胀525bp的加息。因此,对于短暂的加息,扰动反而可以提供更好的买点。
回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小。
我们复盘了1990年以来美联储6次加息周期:1)美债跌幅主要在加息前,预防式加息兑现后美债往往转为上涨,历次加息后美债平均下跌18天后(数据为1990年以来加息后表现中位数,下同)转为上涨,1997年预防式加息后长债利率很快见顶回落,2)美股在加息后会有扰动,但平均2月内反弹,预防式加息后反弹更快,标普平均在加息后59天下跌4.7%后、纳指平均在加息后68天下跌8.1%后重拾涨势,在1997年的预防式加息周期后反弹更快,标普下跌17天、跌幅6.5%后转为上涨,纳指下跌仅8天、跌幅3.8%后反弹。3)黄金同样如此,历次加息后平均82天下跌2.3%后转为上涨。4)美元涨幅更多在加息预期阶段,加息后并不必然大幅上涨,除非2022年那样连续大幅加息。5)AH股在历次加息后涨跌不一,更多受到国内基本面的影响,如1997年美联储预防式加息后,国内经济复苏叠加香港回归预期推动AH市场共同继续上涨。
图表:回顾1990年以来历次加息周期的历史经验,加息初期对市场有扰动,但平均0-2个月内市场重拾涨势,预防式加息中影响更小
元股证券:ygzq.hk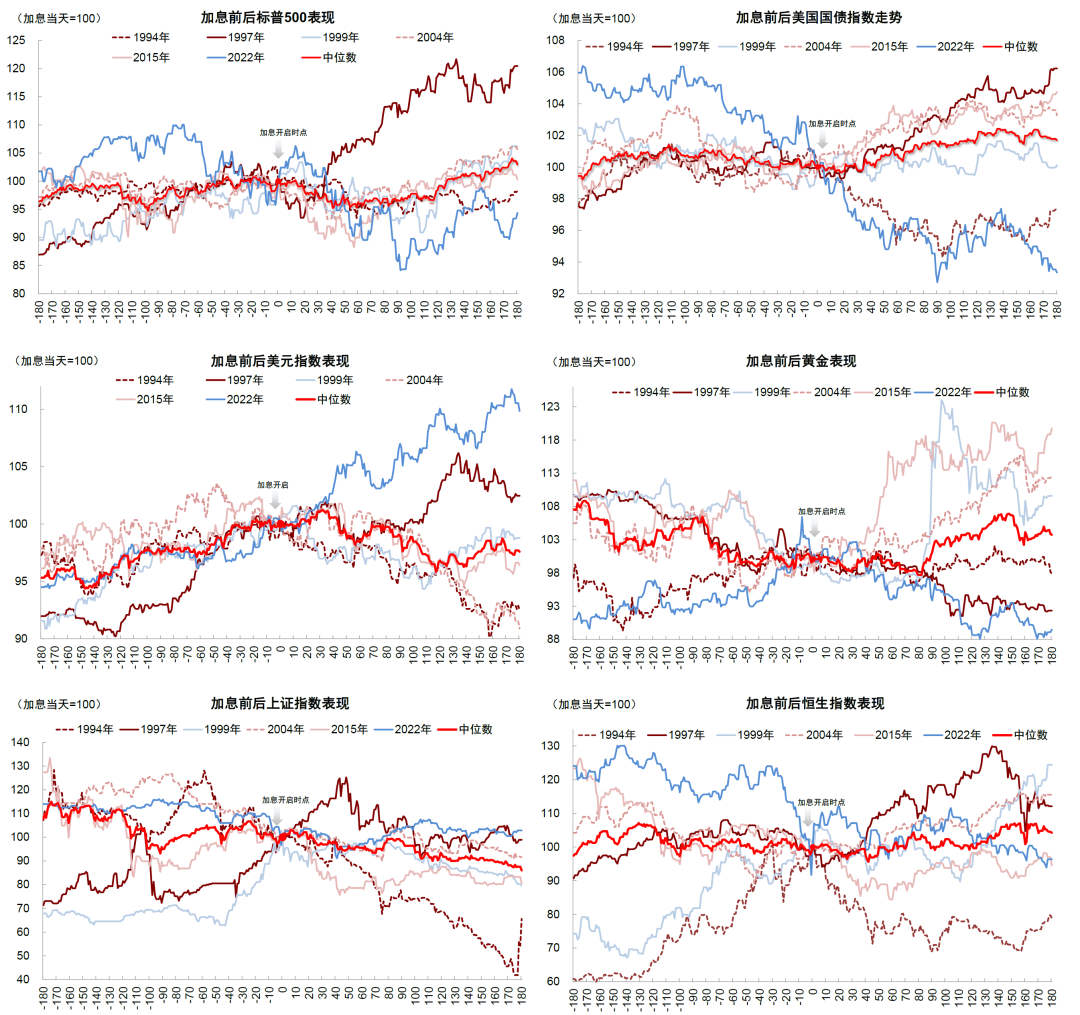
资料来源:Bloomberg,中金公司研究部
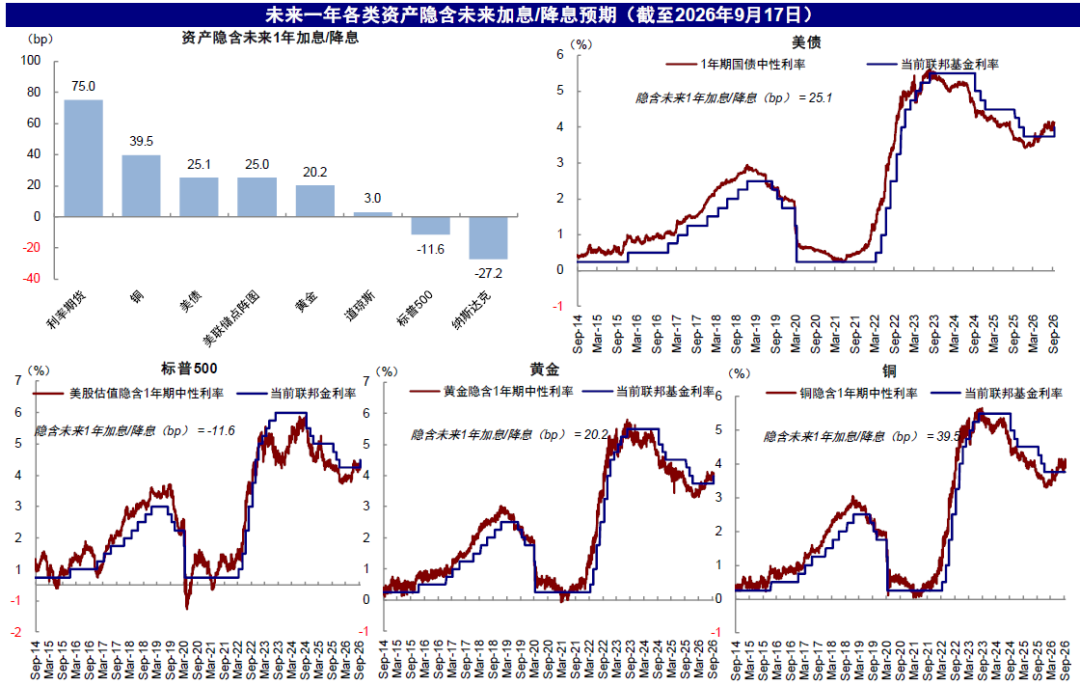
从各类资产计入的未来一年加息预期来看,利率期货(3.0次)>铜(1.6次)>美债(1.0次)=美联储点阵图(1.0次)>黄金(0.8次)>道琼斯(0.1次)>标普500(-0.5次)>纳斯达克(-1.1次),这意味铜、美债和黄金计入加息预期较多。具体而言:
图表:当前铜、美债和黄金计入较多加息预期,权益市场相对乐观
资料来源:Bloomberg,中金公司研究部
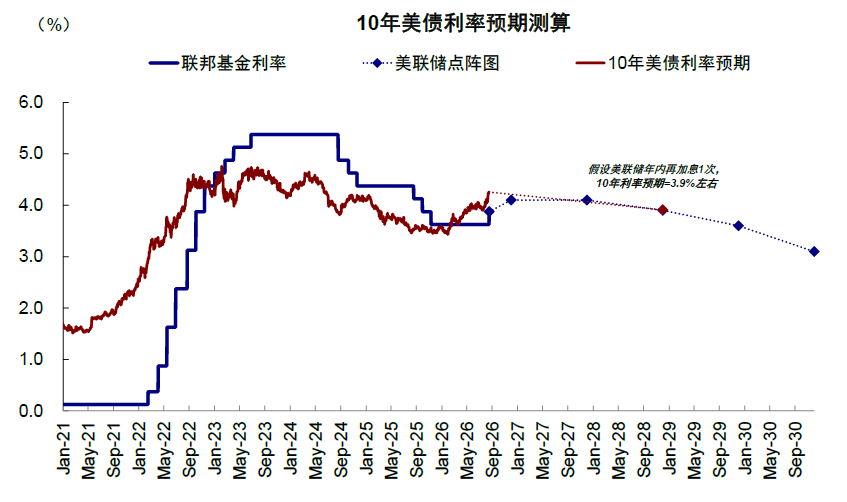
► 美债:先修复期限溢价,长端名义利率或逐步筑顶甚至回落,体现“赔率”和交易机会。当前长债利率已完全计入年内再加息一次的预期,假设美联储年内再加息1次,对应10年美债利率中枢约4.8-5%。美联储此次兑现鹰派承诺也将有助于稳固联储信誉,从而缓解长债期限溢价上行压力。
图表:若美联储年内再加息1次,对应长债中枢4.8~5%
资料来源:Haver,美联储,中金公司研究部

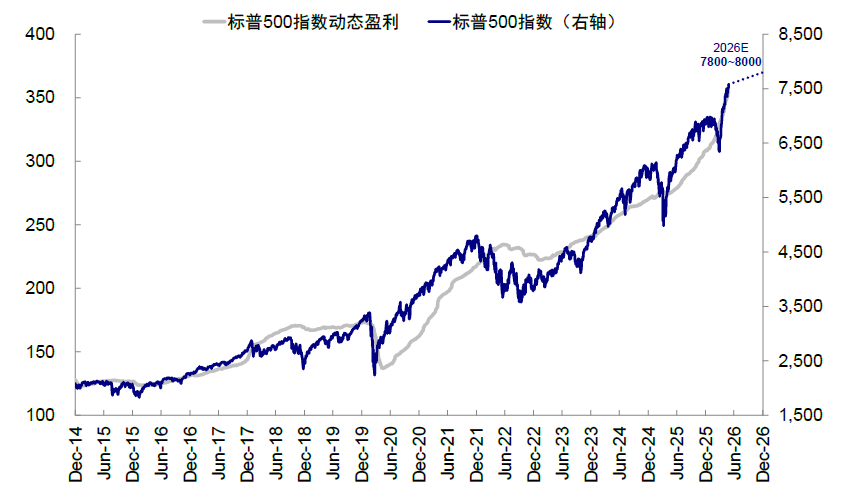
► 美股:并不悲观,短期扰动或提供更好介入机会。我们在6月的年中展望里就进一步上调标普500点位至7800-8000。市场走到这一点位后的纠结震荡,除利率上行带来的流动性扰动外,更多因为AI需求侧放缓带来的回报不足担忧。整体估值并不贵,随着加息落地,如果AI产业发展有新催化,美股仍有上行空间,短期如果出现较大扰动也可以提供更好买点。
图表:基准情形下,我们年中上调2026年标普点位至7800~8000
资料来源:Bloomberg,中金公司研究部
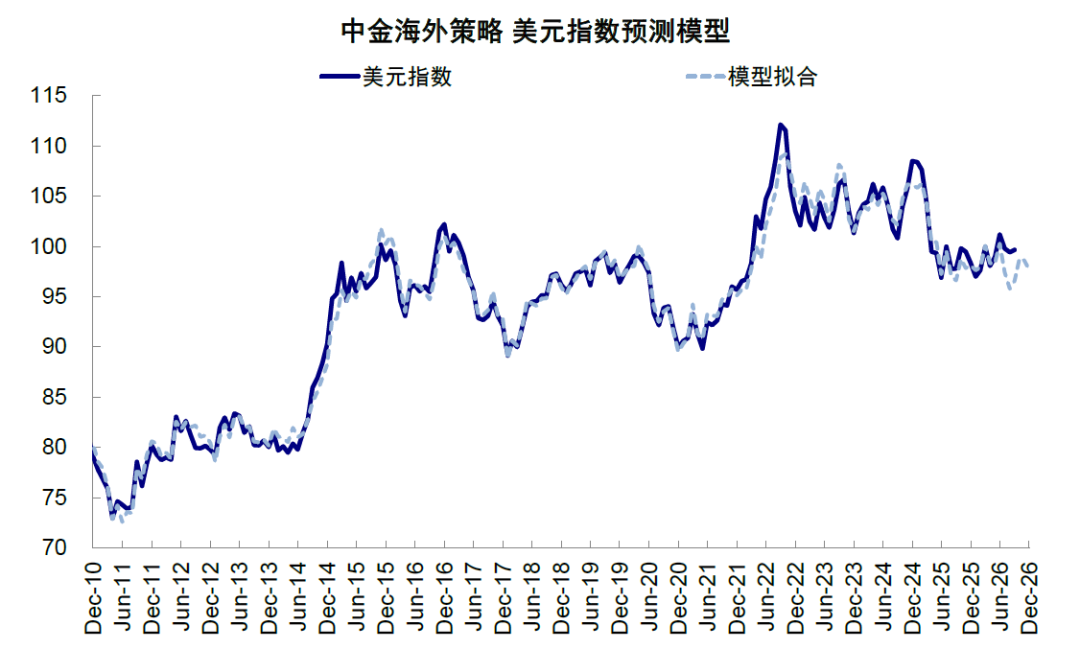
► 美元:短期受到加息带来的信誉以及利差提振,我们依然预计整体维持震荡格局。短期内,美元仍受到加息带来的美联储信誉以及利差因素提振,叠加美国经济仍具韧性,我们依然预计美元指数维持96~99区间震荡格局。
图表:我们预计到年底美元指数在96~99区间震荡,不至大幅走弱
资料来源:Haver,Bloomberg,中金公司研究部
► 黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。仅仅基于美债利率和美元的静态测算看,我们测算黄金支撑位在4200-4500美元附近。除非连续加息,黄金的下行压力相对可控,但上行空间也需要更多宏大的叙事。美联储不加息可以给黄金营造出信任丧失和去美元化的宏大叙事,而加息恰恰削弱了这一叙事,所以上行空间不如不加息时大,得等待更多叙事催化。
图表:我们静态测算,当前美元和实际利率支撑的金价大约在4200~4500美元/盎司
配资介绍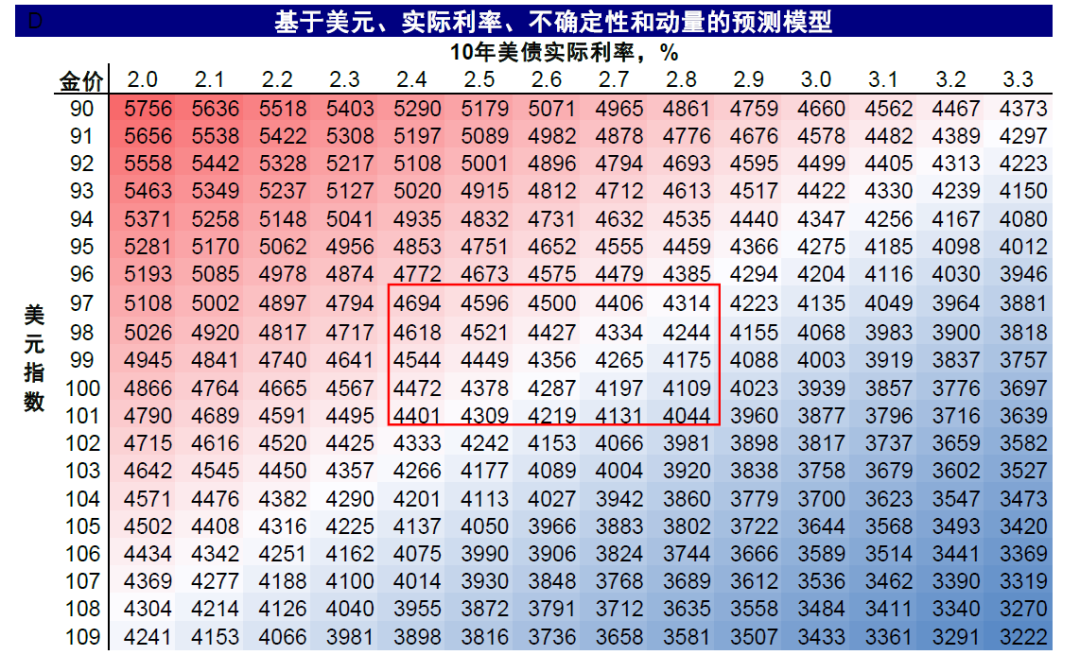
资料来源:Wind,中金公司研究部
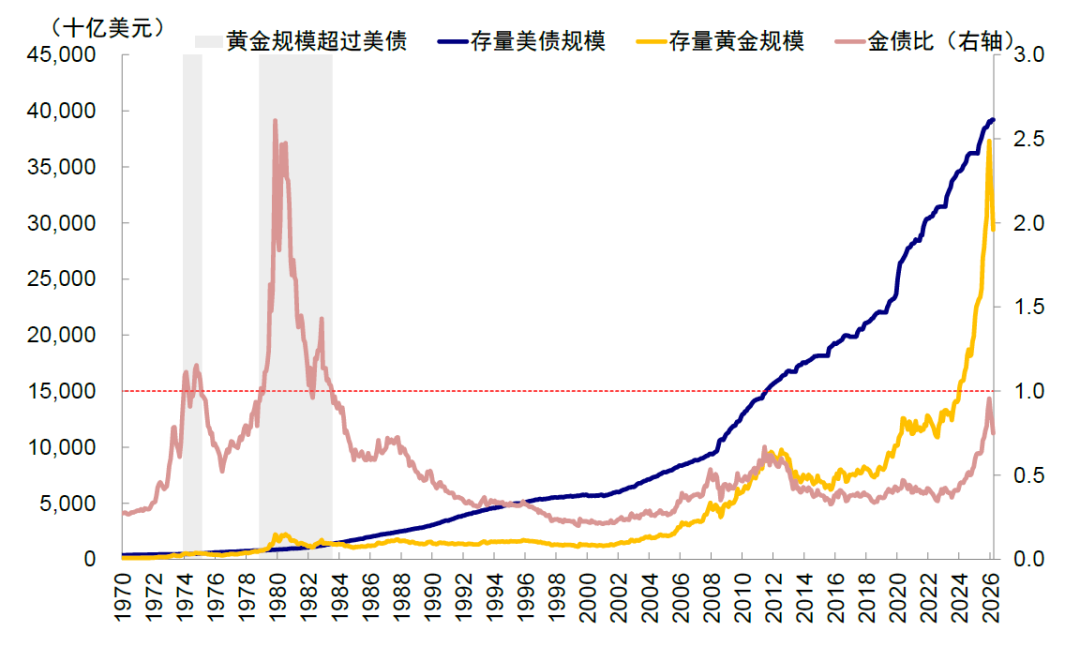
图表:当金价超过5500美元,面临新旧体系分水岭的对抗,将会面临剧烈波动
资料来源:Haver,IMF,World Gold Council,UCGS,中金公司研究部
[1]https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20260916.pdf
Source文章来源
]article_adlist-->本文摘自:2026年9月17日已经发布的《美联储加息一次够么?》
刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867
项心力 分析员 SAC 执证编号:S0080526050001 SFC CE Ref:BXU271
杨萱庭 分析员 SAC 执证编号:S0080524070028 SFC CE Ref:BXS665
郝悦宁 联系人 SAC 执证编号:S0080125070024
Legal Disclaimer法律声明
特别提示
本公众号不是中国国际金融股份有限公司(下称“中金公司”)研究报告的发布平台。本公众号只是转发中金公司已发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对资料中的关键假设、评级、目标价等内容产生理解上的歧义。订阅者如使用本资料,须寻求专业投资顾问的指导及解读。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。
中金公司对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。对依据或者使用本公众号所载资料所造成的任何后果,中金公司及/或其关联人员均不承担任何形式的责任。
本公众号仅面向中金公司中国内地客户,任何不符合前述条件的订阅者,敬请订阅前自行评估接收订阅内容的适当性。订阅本公众号不构成任何合同或承诺的基础,中金公司不因任何单纯订阅本公众号的行为而将订阅人视为中金公司的客户。
一般声明
本公众号仅是转发中金公司已发布报告的部分观点,所载盈利预测、目标价格、评级、估值等观点的给予是基于一系列的假设和前提条件,订阅者只有在了解相关报告中的全部信息基础上,才可能对相关观点形成比较全面的认识。如欲了解完整观点,应参见中金研究网站(http://research.cicc.com)所载完整报告。
本资料较之中金公司正式发布的报告存在延时转发的情况,并有可能因报告发布日之后的情势或其他因素的变更而不再准确或失效。本资料所载意见、评估及预测仅为报告出具日的观点和判断。该等意见、评估及预测无需通知即可随时更改。证券或金融工具的价格或价值走势可能受各种因素影响,过往的表现不应作为日后表现的预示和担保。在不同时期,中金公司可能会发出与本资料所载意见、评估及预测不一致的研究报告。中金公司的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本资料意见不一致的市场评论和/或交易观点。
在法律许可的情况下,中金公司可能与本资料中提及公司正在建立或争取建立业务关系或服务关系。因此,订阅者应当考虑到中金公司及/或其相关人员可能存在影响本资料观点客观性的潜在利益冲突。与本资料相关的披露信息请访问http://research.cicc.com/disclosure_cn,亦可参见近期已发布的关于相关公司的具体研究报告。
本订阅号是由中金公司研究部建立并维护的官方订阅号。本订阅号中所有资料的版权均为中金公司所有,未经书面许可任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。
 海量资讯、精准解读,尽在新浪财经APP
知名配资网提示:本文来自互联网,不代表本网站观点。